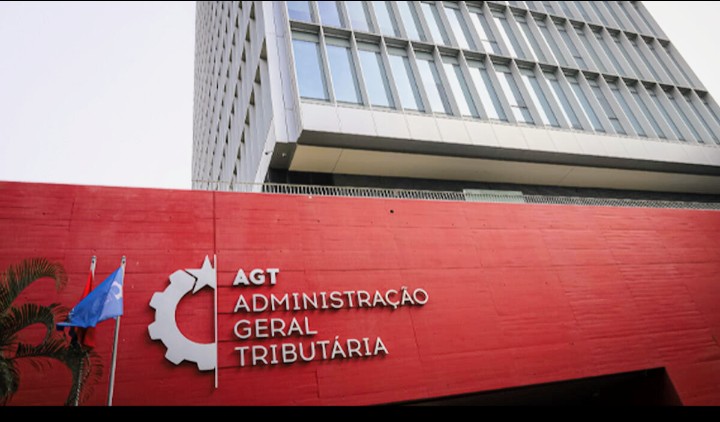
Técnicos e gestores da administração fiscal admitem poder assumir a arrecadação das contribuições para a Segurança Social, que valeram 951,47 mil milhões Kz em 2025. Mas o dinheiro pertence a um sistema autónomo, financia direitos dos trabalhadores e constitui reservas para o futuro. Entregá-lo à AGT abriria uma porta que depois poderá ser difícil fechar.
João Armando
A Administração Geral Tributária (AGT) admite como possibilidade assumir, no futuro, a arrecadação das contribuições para a Segurança Social, apurou o Expansão, sendo que o assunto já foi referido em pronunciamentos de alguns técnicos e terá havido conversas exploratórias com o próprio Instituto Nacional de Segurança Social. O tema também já foi abordado pelos deputados da Assembleia Nacional em conversas nas comissões de especialidade, uma vez que obriga a uma alteração da lei. Estamos a falar de um volume de contribuições anuais que se aproxima de um bilião de kwanzas e que é muito atractivo para uma “máquina tributária” que tem uma pressão enorme de cobrar mais e mais dinheiro.
À primeira vista, a ideia pode ser apresentada como mais um passo na centralização da cobrança, aproveitando a capacidade tecnológica, fiscalizadora e coerciva de uma instituição que já concentra a administração dos impostos. O problema começa precisamente aí, contribuições para a Segurança Social não são impostos.
Uma eventual passagem da arrecadação das contribuições da Segurança Social para a AGT obrigaria a alterar um quadro legal que acaba de reforçar as competências do INSS. Mais importante, colocaria nas mãos da administração fiscal uma receita que não é um imposto e que existe para pagar prestações e garantir as pensões futuras. Num momento de forte pressão sobre as contas públicas, misturar os dois mundos seria abrir uma porta que depois poderá ser difícil fechar. Por outro lado, iria criar uma “barreira política” entre as contribuições de trabalhadores e empresas e a gestão das mesmas, neste caso o Ministério das Finanças apareceria num processo que é responsabilidade do INSS.
E não se trata de uma simples discussão sobre qual instituição consegue cobrar melhor. Está em causa a natureza de uma receita que pertence ao sistema de Protecção Social Obrigatória (PSO), que financia prestações actuais e deve simultaneamente constituir reservas para responsabilidades futuras. Transferir a arrecadação para a AGT significaria separar uma das componentes fundamentais de um ciclo que actualmente começa na inscrição do trabalhador, passa pela declaração e cobrança das contribuições e termina na atribuição de direitos, pagamento das prestações e investimento das reservas.
Mais do que isso, num contexto em que o Estado continua pressionado pela necessidade de encontrar receitas para financiar as suas despesas, colocar a cobrança destas contribuições na mesma instituição que arrecada os impostos criaria inevitavelmente uma questão: até onde ficaria garantida a separação entre o dinheiro dos contribuintes da Segurança Social e as necessidades de tesouraria do Estado?
O presidente do Conselho de Administração do INSS, Anselmo Monteiro, é particularmente claro sobre a natureza destes recursos. As contribuições, defende, financiam prestações legalmente definidas e são receitas exclusivamente afectas à Protecção Social Obrigatória. “Não são receitas fiscais gerais destinadas a financiar o conjunto das despesas públicas”, escreve o responsável num documento dedicado à arrecadação, gestão e cobrança das contribuições.
O dinheiro não acaba no mês em que é cobrado
Quando uma empresa entrega a sua contribuição e a que descontou ao trabalhador, esse dinheiro não deve ser encarado como mais uma receita pública disponível. Uma parte financia as prestações actuais, os excedentes destinam-se à constituição de reservas técnicas e activos que deverão assegurar responsabilidades futuras.
É precisamente aqui que entra o princípio da solidariedade intergeracional. Os trabalhadores de hoje ajudam a financiar os pensionistas actuais, mas o sistema deve igualmente acumular recursos suficientes para suportar as suas próprias pensões no futuro. Anselmo Monteiro defende, por isso, que estas receitas têm de manter “total autonomia patrimonial e contabilística”, porque a arrecadação não constitui uma operação financeira isolada. Está ligada aos registos individuais dos segurados, às prestações e às reservas que asseguram a sustentabilidade futura do sistema.
É justamente esta fronteira que uma transferência para a AGT tornaria mais sensível. Não significa que colocar a cobrança na administração fiscal determine automaticamente que o dinheiro seja utilizado pelo Tesouro. Existem modelos internacionais de articulação entre autoridades fiscais e sistemas previdenciais. Mas, numa economia onde as necessidades de financiamento do Estado são permanentes, seria necessário explicar por que razão se pretende mexer num sistema de receitas consignadas que a própria legislação acabou de reforçar.
E, principalmente, seria necessário construir barreiras legais suficientemente fortes para impedir que, hoje ou amanhã, as contribuições sociais sejam tratadas como uma extensão da receita fiscal.
Seria preciso mudar a lei
Há ainda um obstáculo imediato, a legislação actual não entrega esta competência à AGT. O Estatuto Orgânico do INSS, aprovado pelo Decreto Presidencial n.º 155/26, de 26 de Agosto, atribui ao Instituto a missão de inscrever segurados e contribuintes, arrecadar e garantir o pagamento das contribuições, proceder à cobrança voluntária e coerciva, gerir recursos financeiros e fundos de reserva, conceder e pagar prestações e preparar o orçamento da Protecção Social Obrigatória.
Ou seja, não bastaria uma decisão administrativa entre dois organismos públicos. Uma transferência efectiva da arrecadação para a AGT exigiria alteração expressa do enquadramento legislativo. E existe uma ironia difícil de ignorar. Em vez de preparar a saída destas competências do INSS, o Estado acabou precisamente de reforçá-las.
A Assembleia Nacional aprovou, no final de Julho, as propostas da nova Lei de Bases da Protecção Social e do Código de Procedimento de Pagamento e de Execução das Dívidas à Segurança Social. Segundo Anselmo Monteiro, estes instrumentos, juntamente com o novo Estatuto Orgânico, destinam-se justamente a “reforçar, modernizar e desenvolver” a arrecadação, gestão e cobrança das contribuições pelo INSS. Seria difícil explicar que o Estado tenha criado e reforçado em Julho e Agosto uma arquitectura institucional para, pouco depois, começar a discutir a retirada de uma das suas principais competências.
Existe ainda um argumento operacional que não deve ser desprezado. Uma contribuição social não termina quando entra numa conta bancária. Antes disso existe uma declaração de remunerações, um trabalhador, uma entidade empregadora e uma carreira contributiva. Depois existem direitos, prestações, dívida contributiva, eventuais penalidades e reservas.
Existe uma cadeia que passa pela inscrição, validação das folhas de remunerações, liquidação, conta-corrente, imputação das contribuições às carreiras, recebimento, reconciliação dos pagamentos, detecção da dívida, notificação, juros, regularização e eventual execução coerciva. Separar estas funções, argumenta Anselmo Monteiro, pode gerar “divergências entre os dados, atrasos, responsabilidades difusas” e ineficiências.
É neste ponto que a discussão deve ser invertida. Se a AGT dispõe de melhores ferramentas para identificar empresas, rendimentos ou incumpridores, então a solução pode passar por interoperabilidade, cruzamento de informação e cooperação, não necessariamente pela transferência da receita. Aliás, Angola já está a avançar na digitalização da Protecção Social Obrigatória. O Decreto Presidencial n.º 11/26 atribui à entidade gestora da PSO a implementação e supervisão dos procedimentos electrónicos e prevê o intercâmbio electrónico de dados. AGT e INSS podem falar muito mais entre si sem precisarem de passar a fazer a mesma coisa.
Uma fronteira que não deve ser ultrapassada
A discussão, portanto, não deveria ser reduzida à pergunta sobre se a AGT consegue cobrar melhor do que o INSS. Se existem deficiências na cobrança da Segurança Social, devem ser identificadas. Se há empresas que descontam aos trabalhadores e não entregam as contribuições, devem ser perseguidas. Se existem falhas tecnológicas, devem ser corrigidas. E se a AGT possui informação que permita aumentar a base contributiva ou detectar incumpridores, essa informação deve ser partilhada. Mas não existe nenhuma evidência que o Estado, e mesmo o cidadão, devam confiar mais na AGT do que no INSS. Pelo contrário, tendo em conta os inúmeros escândalos de desvio de verbas à volta da autoridade tributária.
Talvez o caminho seja tornar o Instituto mais forte, mais transparente e mais eficiente, reforçando a fiscalização sobre a gestão e investimento das suas reservas. Porque existe uma diferença fundamental entre os dois cofres. O imposto que entra hoje serve para financiar o Estado de hoje. A contribuição para a Segurança Social que entra hoje também existe para pagar compromissos de amanhã.
Num País onde as necessidades financeiras do Estado são enormes, colocar ambas as receitas sob o mesmo chapéu pode parecer administrativamente tentador. É precisamente por isso que a separação deve ser protegida. A Segurança Social não pode transformar-se numa extensão da tesouraria pública, nem as suas reservas podem ser vistas como uma almofada para resolver dificuldades conjunturais das contas do Estado.
A AGT deve cobrar os impostos. O INSS deve arrecadar e gerir as contribuições sociais. E os dois devem cruzar informação, tecnologia e capacidade fiscalizadora para reduzir a evasão. O dinheiro das pensões futuras não é receita fiscal à espera de uma nova classificação. É poupança obrigatória de uma geração e compromisso financeiro com a seguinte. Quando o Estado precisa de mais dinheiro, a solução não pode começar por aproximar-se do cofre que guarda o dinheiro do futuro.
A passagem para a AGT da arrecadação das contribuições da Segurança Social obrigaria a alterar o quadro legal actual
“Não são receitas fiscais gerais destinadas a financiar o conjunto das despesas públicas”, lembra o PCA do INSS
Não existe nenhuma evidência que o Estado e os cidadãos devam confiar mais na AGT do que no INSS. Pelo contrário
A Segurança Social não pode transformar-se numa extensão da tesouraria pública
Expansão