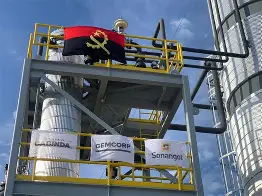
Apesar da GEMCORP ter entregar uma refinaria tida como “nado morto”, O País desembolsou mais 499 mil milhões Kz na compra de combustíveis refinados no primeiro semestre, em comparação com o período homólogo de 2025, enquanto o benefício efectivo para o Estado decorrente do aumento do valor das exportações de petróleo no mesmo período rondou apenas 203 mil milhões Kz.
O primeiro semestre de 2026 deixa uma das imagens mais paradigmáticas das contradições da economia angolana. Em comparação com os valores do I semestre de 2025, o Estado gastou mais dinheiro a importar combustíveis refinados do que aquilo que efectivamente beneficiou com o aumento do valor das exportações de petróleo bruto, apesar da subida de preços gerada pela guerra EUA/Irão
Os números do comércio externo mostram que Angola gastou 1,544 biliões Kz na importação de petróleo, combustíveis e gás durante os primeiros seis meses do ano, mais 499 mil milhões Kz do que no mesmo período de 2025, um crescimento de 47,8%. Trata-se da maior subida entre todas as categorias importadas e de uma rubrica que, sozinha, representa já 23,2% de todas as importações nacionais, quando há um ano pesava apenas 14,6%.
À primeira vista, poderia argumentar-se que este aumento foi compensado pelo crescimento das exportações de petróleo. Mas essa conclusão é enganadora. As exportações de petróleo, combustíveis e gás cresceram cerca de 609 mil milhões Kz, passando de 12,307 biliões Kz para 12,915 biliões Kz, uma subida de apenas 4,9%. Contudo, ao contrário do que sucede nas importações, em que a totalidade do dinheiro sai da conta do Estado para pagar a fornecedores externos, as receitas das exportações de crude não entram integralmente nos cofres públicos.
Quem vende o petróleo são, maioritariamente, as companhias petrolíferas instaladas no País. O Estado arrecada apenas uma parte do valor através de impostos, taxas, partilha de produção e outras contribuições fiscais. Admitindo que cerca de um terço do aumento das exportações se traduz em receita efectiva para o Estado, isso significa que dos 609 mil milhões Kz adicionais apenas cerca de 203 mil milhões Kz reforçaram directamente as contas públicas.
O diferencial é expressivo. Enquanto a factura das importações de refinados aumentou 499 mil milhões Kz, o ganho efectivo do Estado decorrente do aumento das exportações ronda apenas 203 mil milhões Kz, deixando um saldo negativo próximo dos 296 mil milhões Kz. É provavelmente a demonstração mais clara do custo económico que Angola continua a pagar por não conseguir transformar internamente o petróleo que produz.
Décadas de atraso
Esta situação não resulta de um acontecimento conjuntural. É antes consequência directa da incapacidade de o País construir uma capacidade de refinação compatível com a sua produção petrolífera. Actualmente, apenas a Refinaria de Luanda funciona de forma regular, garantindo aproximadamente 25% das necessidades do mercado nacional, sendo que este semestre a contribuição foi inferior porque esteve em manutenção. A Refinaria de Cabinda continua em fase de testes técnicos, sem a operação comercial, embora a sua capacidade actual instalada seja de apenas 30 mil barris/dia de gasóleo. A Refinaria do Lobito, considerada durante anos o projecto estruturante para alterar este paradigma, continua muito atrasada relativamente ao calendário inicialmente previsto, enquanto o projecto anunciado para o Soyo atravessa um período de enorme incerteza quanto ao seu desenvolvimento.
O resultado é conhecido. Angola exporta crude e importa gasolina, gasóleo, jet fuel e outros derivados com elevado valor acrescentado, pagando não apenas o custo da refinação mas também transporte, seguros, logística internacional e margens comerciais. Na prática, exporta matéria-prima barata para depois importar produtos acabados muito mais caros. Poucos países produtores de petróleo mantiveram durante tanto tempo uma dependência tão elevada das importações de combustíveis refinados.
As importações caem
Apesar da forte subida da factura energética, o comportamento global das importações foi positivo. As compras ao exterior diminuíram 7%, passando de 7,161 biliões Kz para 6,661 biliões Kz, uma redução próxima dos 500 mil milhões Kz. Sem o aumento da factura dos combustíveis, a quebra teria sido bastante mais significativa.
À primeira vista, a redução de 7% nas importações poderia ser interpretada como um sinal positivo de menor dependência do exterior. No entanto, uma leitura mais detalhada dos dados recomenda mais prudência. Das 18 grandes categorias de produtos, apenas três registaram crescimento: combustíveis (+47,8%), veículos e outros meios de transporte (+15,5%) e bebidas alcoólicas e tabaco (+17,1%).
Nenhuma destas duas últimas categorias pode ser considerada, por si só, um indicador claro de reforço da capacidade produtiva do País. No caso dos veículos e outros meios de transporte, o aumento poderá resultar de vários factores, desde a retoma das importações de automóveis ligeiros e pesados, beneficiando também da abertura da importação de usados, até à aquisição de equipamentos para as Forças Armadas, Polícia ou outros organismos públicos, uma vez que esta rubrica agrega diferentes tipos de material de transporte. Seja qual for a explicação, trata-se maioritariamente de bens de utilização ou de renovação de frotas, cujo impacto directo na criação de capacidade industrial é limitado.
Ainda mais difícil é encontrar uma leitura económica favorável para o crescimento de 17,1% nas importações de bebidas alcoólicas e tabaco. Embora reflictam o comportamento do consumo privado e a dinâmica do comércio, estas compras representam essencialmente bens de consumo final, sem efeitos estruturais relevantes sobre a produtividade, a industrialização ou a competitividade da economia.
Em sentido contrário, são precisamente as categorias tradicionalmente associadas ao investimento e ao funcionamento da actividade produtiva que registam as maiores reduções. As importações de máquinas e aparelhos recuaram 23,5%, os metais comuns diminuíram 21,9%, os plásticos caíram 16,3%, os produtos agrícolas reduziram-se 33,6% e os equipamentos de óptica e precisão afundaram 44,9%. São rubricas que alimentam a indústria transformadora, a construção, a agroindústria, a actividade mineira e diversos sectores de serviços especializados com maior valor acrescentado para a nossa economia.
Naturalmente, uma parte desta evolução poderá reflectir a substituição por produção nacional ou uma melhor gestão dos inventários das empresas. Contudo, à luz da estrutura actual da economia angolana, onde a indústria continua fortemente dependente de matérias-primas, equipamentos e componentes importados, a explicação mais plausível aponta para um abrandamento do investimento privado e para uma menor dinâmica da actividade económica. Quando diminuem as compras de máquinas, equipamentos industriais e insumos produtivos, o que normalmente está a recuar não é apenas a factura das importações, mas também a confiança das empresas na expansão da sua capacidade de produção.
Resumindo, o País comprou menos ao exterior, mas a redução incidiu sobretudo sobre bens que ajudam a produzir riqueza, enquanto cresceram categorias ligadas ao consumo e às necessidades correntes. É um padrão que dificilmente pode ser interpretado como um sinal de transformação estrutural da economia e que reforça a percepção de que o investimento produtivo continua aquém do necessário para sustentar um crescimento mais robusto e diversificado.
A diversificação não arranca
Se as importações revelam algumas alterações de comportamento, o lado das exportações continua praticamente inalterado. O petróleo mantém um domínio absoluto. Dos 13,820 biliões Kz exportados no primeiro semestre, 93,5% correspondem ao petróleo, combustíveis e gás. Os diamantes representam 3,9%. Em conjunto, estas duas categorias equivalem a 97,4% de todas as exportações nacionais.
Todas as restantes actividades económicas — agricultura, indústria transformadora, madeira, produtos químicos, metais, pescas e restantes sectores — repartem apenas 2,6% das vendas ao exterior.
É difícil encontrar melhor retrato da reduzida diversificação económica do País. Apesar do discurso oficial insistir há vários anos na necessidade de criar novas bases produtivas, os números continuam praticamente inalterados. Mesmo sectores que registam crescimentos percentuais elevados partem de valores muito reduzidos, pelo que o impacto na estrutura global permanece residual.
Talvez o exemplo mais elucidativo seja o dos produtos alimentares. Durante os primeiros seis meses de 2026, Angola importou 631,7 mil milhões Kz em alimentos. No mesmo período exportou apenas 61,6 mil milhões Kz. Ou seja, o País comprou ao exterior mais de dez vezes aquilo que conseguiu vender.
Mesmo tratando-se de um território com enorme potencial agrícola, abundância de recursos hídricos e milhões de hectares de terras aráveis, a balança alimentar continua profundamente deficitária. A produção nacional permanece insuficiente para abastecer o mercado interno e praticamente inexistente enquanto plataforma exportadora.
A indústria continua sem ganhar dimensão
Situação semelhante verifica-se nas máquinas e aparelhos. Angola importou 1,456 biliões Kz nesta categoria — cerca de 21,9% de todas as importações. Em sentido inverso, exportou apenas 69,4 mil milhões Kz. A diferença ultrapassa 1,38 biliões Kz. Mais do que um simples desequilíbrio comercial, este diferencial traduz o reduzido grau de industrialização da economia.
O País continua extremamente dependente da importação de equipamentos, maquinaria, tecnologia e componentes industriais, produzindo internamente e exportando muito pouco deste tipo de produtos. Uma economia industrializada tende a reduzir progressivamente esta diferença. Em Angola, ela continua extremamente elevada.
A mesma leitura pode ser feita na indústria química e farmacêutica, um dos sectores considerados estratégicos para qualquer processo de industrialização. Apesar da redução de 6,6% face ao primeiro semestre de 2025, as importações destes produtos representaram 533,4 mil milhões Kz nos primeiros seis meses de 2026, cerca de 550 milhões USD, o equivalente a cerca de 8,0% de todas as compras ao exterior. Trata-se de um valor muito elevado para um segmento onde já começam a surgir alguns investimentos privados, sobretudo nas áreas da produção de medicamentos, soros, produtos hospitalares, detergentes, tintas e outros químicos de base. Ainda assim, estes projectos permanecem insuficientes para alterar de forma significativa a estrutura do mercado.
O desenvolvimento de uma verdadeira indústria química e farmacêutica não só reduziria a saída de divisas como teria um importante efeito multiplicador sobre o emprego qualificado, a inovação tecnológica e o aparecimento de novas cadeias de valor industriais, tornando este um dos sectores onde a política de substituição de importações poderá produzir maiores ganhos económicos nos próximos anos.
O desafio continua a ser estrutural
Os dados do I semestre mostram que a balança comercial permanece positiva graças ao petróleo. Sem ele, Angola apresentaria um défice externo de enorme dimensão. Mas mostram igualmente que a dependência petrolífera continua praticamente intacta e que a economia permanece vulnerável às oscilações do mercado internacional. E continua assim há décadas sem que exista uma evolução significativa.
Enquanto o crude continuar a representar quase toda a riqueza exportada, enquanto os alimentos continuarem a ser maioritariamente importados e enquanto um produtor de petróleo continuar obrigado a gastar cada vez mais dinheiro na compra de combustíveis refinados, dificilmente será possível afirmar que a diversificação económica deixou de ser um objectivo para passar a ser uma realidade.
O primeiro semestre de 2026 demonstra precisamente isso: as exportações continuam a depender quase exclusivamente do petróleo, as importações continuam a reflectir uma base produtiva insuficiente e a incapacidade de refinar internamente o crude transforma uma das maiores riquezas do País numa fonte permanente de saída de divisas. A balança comercial permanece positiva, mas a qualidade dessa balança continua demasiado assente numa única matéria-prima, deixando Angola exposta aos mesmos riscos estruturais que há muito procura ultrapassar.
Expansão